Domain leitungseinführung.de kaufen?
Wir ziehen mit dem Projekt
leitungseinführung.de um.
Sind Sie am Kauf der Domain
leitungseinführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leitungseinführung.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **


Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
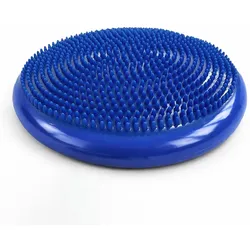
Wackelkissen für Gleichgewicht KoordinationWozinsky WPSD-01 Sinneskissen für die Rehabilitation von Igeln – blauDas Wozinsky WPSD-01 Sensorikkissen in Igelform bietet eine komfortable Lösung für aktives Sitzen, Gleichgewicht und Alltagskomfort. Dank seiner flexiblen Form und der Noppen stimuliert es die Muskulatur und trägt zu einer gesunden Körperhaltung bei. Es eignet sich ideal für Büroarbeit, Sport oder Rehabilitation. Durch seine kompakte Größe und die mitgelieferte Pumpe lässt sich der Härtegrad einfach anpassen und es ist vielseitig einsetzbar.Spezifikation:Marke: WozinskyModell: Wozinsky WPSD-01Typ: Sensorik-/RehabilitationskissenAnwendungsgebiete: Sitzen, Gleichgewichtsübungen, Rehabilitation, MassagePackungsinhalt: Sensorikkissen, PumpeMaterial: PVCFarbe: blauDie wichtigsten Vorteile des Wozinsky WPSD-01 Kissens:Ergonomisches Design: Unterstützt eine korrekte Sitzhaltung und Stabilität.Massagenoppen: stimulieren sanft die Muskulatur und helfen, Verspannungen zu lösen.Vielseitig einsetzbar: ideal für Arbeit, Training und RehabilitationStrapazierfähiges PVC-Material: widerstandsfähig gegen Beschädigungen und komfortabel im täglichen GebrauchAktives Sitzen: beansprucht die Muskulatur und unterstützt die natürlichen KörperfunktionenJeden Tag eine bessere HaltungDie flexible Form passt sich dem Körper an und hilft Ihnen, beim Sitzen eine korrekte Haltung und mehr Kontrolle zu bewahren.Sanfte Massage und EntspannungDie Noppen stimulieren die Hautoberfläche, was die Muskelentspannung fördert und den Tragekomfort erhöht.Ein Kissen – viele VerwendungsmöglichkeitenSie können es am Schreibtisch, zu Hause oder beim Sport verwenden und die Nutzung Ihren Bedürfnissen anpassen.Langlebiges Material für lange ZeitDas robuste PVC-Material gewährleistet eine lange Lebensdauer und einfache Reinigung des Kissens.Aktives Sitzen ohne AnstrengungDie leicht instabile Oberfläche beansprucht die Muskulatur beim Sitzen und unterstützt so alltägliche Aktivitäten ohne zusätzlichen Aufwand.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **


Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
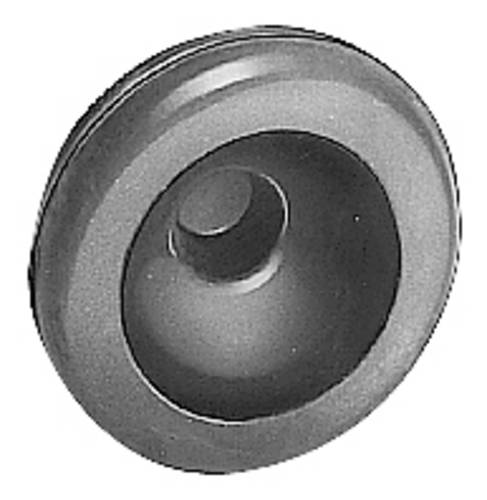
Busch-Jaeger 2081 Leitungseinführung Einführung geschlossenLeitungseinführung Einführung geschlossen Einführung geschlossen. Alle Informationen sowie die kompletten technischen Daten können Sie dem verlinkten Datenblatt entnehmen. Technische Daten Produktreihe carat® Farbe blau Typ 2081 Bruttogewicht VPE1 [kg] 0,4000 Nettogewicht [kg] 0,00401,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Wackelkissen für Gleichgewicht KoordinationWozinsky WPSD-01 Sinneskissen für die Rehabilitation von Igeln – blauDas Wozinsky WPSD-01 Sensorikkissen in Igelform bietet eine komfortable Lösung für aktives Sitzen, Gleichgewicht und Alltagskomfort. Dank seiner flexiblen Form und der Noppen stimuliert es die Muskulatur und trägt zu einer gesunden Körperhaltung bei. Es eignet sich ideal für Büroarbeit, Sport oder Rehabilitation. Durch seine kompakte Größe und die mitgelieferte Pumpe lässt sich der Härtegrad einfach anpassen und es ist vielseitig einsetzbar.Spezifikation:Marke: WozinskyModell: Wozinsky WPSD-01Typ: Sensorik-/RehabilitationskissenAnwendungsgebiete: Sitzen, Gleichgewichtsübungen, Rehabilitation, MassagePackungsinhalt: Sensorikkissen, PumpeMaterial: PVCFarbe: blauDie wichtigsten Vorteile des Wozinsky WPSD-01 Kissens:Ergonomisches Design: Unterstützt eine korrekte Sitzhaltung und Stabilität.Massagenoppen: stimulieren sanft die Muskulatur und helfen, Verspannungen zu lösen.Vielseitig einsetzbar: ideal für Arbeit, Training und RehabilitationStrapazierfähiges PVC-Material: widerstandsfähig gegen Beschädigungen und komfortabel im täglichen GebrauchAktives Sitzen: beansprucht die Muskulatur und unterstützt die natürlichen KörperfunktionenJeden Tag eine bessere HaltungDie flexible Form passt sich dem Körper an und hilft Ihnen, beim Sitzen eine korrekte Haltung und mehr Kontrolle zu bewahren.Sanfte Massage und EntspannungDie Noppen stimulieren die Hautoberfläche, was die Muskelentspannung fördert und den Tragekomfort erhöht.Ein Kissen – viele VerwendungsmöglichkeitenSie können es am Schreibtisch, zu Hause oder beim Sport verwenden und die Nutzung Ihren Bedürfnissen anpassen.Langlebiges Material für lange ZeitDas robuste PVC-Material gewährleistet eine lange Lebensdauer und einfache Reinigung des Kissens.Aktives Sitzen ohne AnstrengungDie leicht instabile Oberfläche beansprucht die Muskulatur beim Sitzen und unterstützt so alltägliche Aktivitäten ohne zusätzlichen Aufwand.14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kirsch, Hanno: Einführung in die internationale Rechnungslegung nach IFRSEinführung in die internationale Rechnungslegung nach IFRS , Fallstudiengestützte Einführung in die IFRS - Praxisbezogen und effektiv. Vertiefte Kenntnisse der internationalen Rechnungslegung nach IFRS sind heute für alle Studierenden der BWL sowie für Teilnehmer/innen von Bilanzbuchhalter-Kursen unabdingbar. Die 13. Auflage der "Einführung in die internationale Rechnungslegung nach IFRS" bietet eine systematische Gesamtübersicht über die internationalen Rechnungslegungsstandards. Das Buch behandelt sowohl theoretische Grundlagen als auch praktische Umstellungsprozesse. Zahlreiche Beispiele und umfangreiche Fallstudien stellen den für Ihren Lernerfolg wichtigen Bezug zur Praxis her. Im Vergleich zur Vorauflage wurden zusätzliche Abschnitte zu den "Zur Veräußerung gehaltenen langfristigen Vermögenswerten und Veräußerungsgruppen" und zur "Entkonsolidierung" sowie zusätzliche Beispiele und Fallstudien aufgenommen. Darüber hinaus berücksichtigt die Neuauflage eine Mehrzahl von kürzlich veröffentlichten Standardentwürfen und Diskussionspapieren, darunter ED/2019/7 "General Presentation and Disclosures", ED/2021/6 "Management Commentary" sowie DP/2020/1 "Business Combinations - Disclosures, Goodwill and Impairment". Das Buch gibt den aktuellen Stand der IAS/IFRS und der SIC/IFRIC-Interpretation mit Rechtsstand 31.05.2021 wieder. Inhaltsverzeichnis: 1. Entwicklung und Bedeutung der internationalen Rechnungslegung. 2. Grundlagen der IFRS-Rechnungslegung. 3. Ausgewählte Rechnungslegungsvorschriften für den Einzelabschluss nach IFRS. 4. Konzernabschluss nach IFRS. 5. Aufstellung der IFRS-Eröffnungsbilanz. 6. Gewinn- und Verlustrechnung und sonstiges Gesamtergebnis nach IFRS. 7. Kapitalflussrechnung nach IFRS. 8. Eigenkapitalveränderungsrechnung nach IFRS. 9. Anhang nach IFRS. 10. Umstellung der Rechnungslegung von HGB auf IFRS. 11. Managementberichterstattung nach IFRS. 12. IFRS-Rechnungslegung für kleine und mittelgroße Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20211011, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Kirsch, Hanno, Edition: NED, Auflage: 21013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Auflage. Online-Version inklusive, Keyword: Lehrbuch; Anhang; Berichterstattung; Bewertung; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzbuchhalter; Bilanzierung; Eigenkapital; Eigenkapitalveränderungsrechnung; Einzelabschluss; Eröffnungsbilanz; Finanzinstrumente; Gewinn- und Verlustrechnung; HGB; IAS; IAS/IFRIC; IFRS-International Accounting Standards; International Financial Reporting Standards; Kapitalflussrechnung; Konzernabschluss; Leasing; Rechnungslegungsstandards; Einzel- und Konzernabschluss, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXVI, Seitenanzahl: 653, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 690 Blätter, Länge: 239, Breite: 169, Höhe: 40, Gewicht: 1078, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000051389001 V14550-978-3-482-671-1 B0000051389002 V14550-978-3-482-671-2, Vorgänger EAN: 9783482671227 9783482671210 9783482520402 9783482520495 9783482520488, Alternatives Format EAN: 9783482691461 9783482007231, eBook EAN: 9783482691461, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.